Facturation électronique
E-reporting avec Zoho Books : mode d'emploi et points de contrôle
Ventes aux particuliers, clients étrangers, paiements reçus : comment Zoho Books transmet l'e-reporting, et les contrôles à faire avant chaque échéance.
L'essentiel
Zoho Books transmet l'e-reporting par B2Brouter, sa plateforme agréée : ventes aux particuliers, ventes à des clients étrangers, avoirs et paiements reçus. Le logiciel choisit seul entre facture électronique et e-reporting. Vous déclenchez l'envoi depuis chaque facture ou paiement, et B2Brouter transmet les données à l'administration tous les 10 jours.
Une limite à connaître : les achats auprès de fournisseurs étrangers ne sont pas encore pris en charge.
En bref
- L'e-reporting couvre ce que la facture électronique ne couvre pas : ventes aux particuliers, opérations avec l'étranger, paiements de certaines prestations de services.
- Il est obligatoire depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, et le sera le 1er septembre 2027 pour les PME, les TPE et les micro-entreprises.
- Dans Zoho Books, deux boutons suffisent : E-Report Invoice sur une facture ou un avoir, Report Payment sur un paiement.
- Quatre statuts à suivre : Yet To Be Pushed, Push Initiated, Submitted, Failed.
- Une transmission manquante coûte 500 € d'amende, dans la limite de 15 000 € par an.
Qu'est-ce que l'e-reporting, et qui doit le faire ?
L'e-reporting est la transmission à l'administration des données des opérations qui ne passent pas par la facture électronique. La facture électronique couvre les ventes entre entreprises établies en France ; l'e-reporting couvre le reste.
| Ce qui est transmis | Opérations concernées |
|---|---|
| Données de transaction | Ventes à des particuliers, domiciliés en France ou non |
| Données de transaction | Ventes à des entreprises étrangères : livraisons intracommunautaires, exportations, prestations de services non imposées en France |
| Données de transaction | Achats auprès d'entreprises non établies en France : acquisitions intracommunautaires, certains achats de biens et de services. Les importations sont exclues. |
| Données de paiement | Encaissements des prestations de services dont la TVA est exigible à l'encaissement, pour des clients particuliers ou étrangers |
Les ventes aux particuliers ne se détaillent pas ticket par ticket : elles se déclarent en totaux, regroupés par taux de TVA et par type d'opération. Certaines opérations sortent du dispositif, notamment les ventes déclarées au guichet unique OSS ou IOSS.
Le calendrier suit celui de la facture électronique. Les grandes entreprises et les ETI y sont soumises depuis le 1er septembre 2026. Les PME, les TPE et les micro-entreprises le seront le 1er septembre 2027.
Une boutique en ligne qui vend à des particuliers est donc directement concernée (Connecter PrestaShop à Zoho CRM, Inventory et Books). Pour la réforme dans son ensemble, voyez le guide de la facturation électronique avec Zoho.
Que transmet Zoho Books, et par quel circuit ?
Zoho Books décide seul, pour chaque vente, si elle part en facture électronique ou en e-reporting. Le critère est le client : une entreprise assujettie en France et joignable par une plateforme agréée reçoit une facture électronique. Les particuliers, en France ou ailleurs, et les entreprises établies dans un autre pays, de l'UE ou non, relèvent de l'e-reporting.
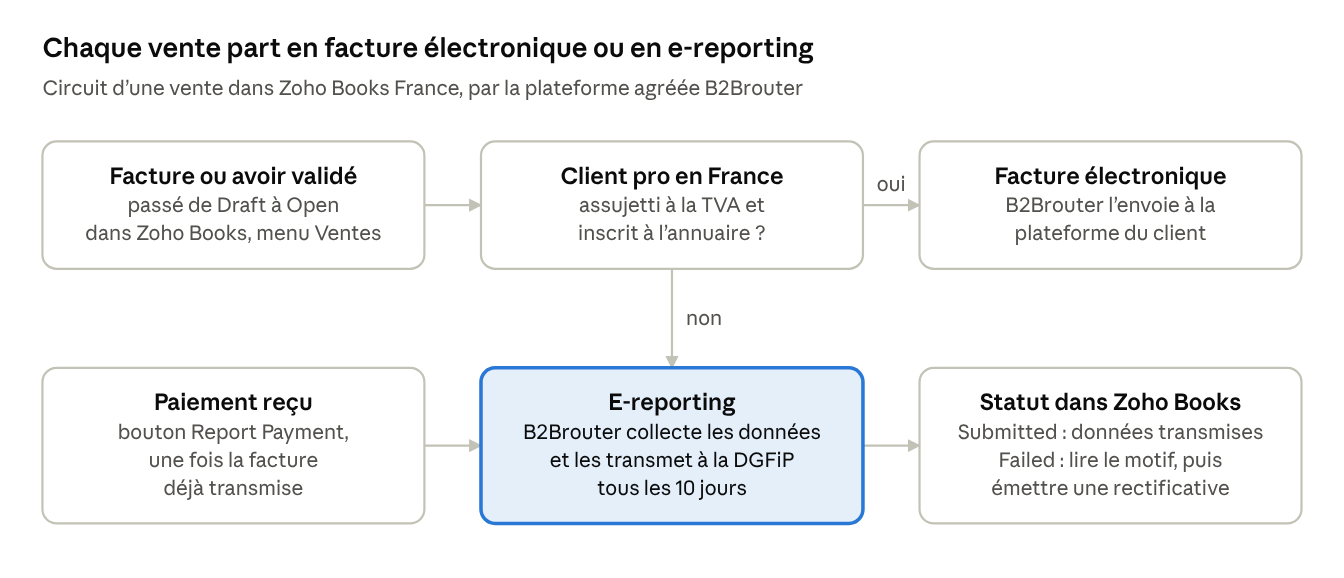
Zoho Books transmet ainsi les factures, les avoirs et les paiements reçus. Aucune vente n'est déclarée deux fois : pour une facture électronique, c'est la plateforme qui transmet les données à l'administration.
Deux limites à connaître :
- Les achats ne sont pas couverts. Zoho indique que l'e-reporting ne prend en charge que les ventes, et annonce les achats pour bientôt. Les acquisitions intracommunautaires et les services achetés à l'étranger doivent donc être transmis autrement : voyez avec votre plateforme ou votre expert-comptable (Zoho Books et Pennylane : quelle architecture choisir ?).
- Seules les ventes saisies dans Zoho Books partent. Une facture émise depuis Zoho CRM ou Zoho Creator ne passe pas par ce circuit tant qu'elle n'est pas recréée dans Zoho Books (Factures Zoho CRM et Creator : les rendre conformes).
Comment déclarer une vente ou un paiement dans Zoho Books ?
Zoho décrit une procédure manuelle, transaction par transaction. Les libellés ci-dessous sont ceux de l'aide de Zoho, en anglais ; l'interface en français peut les traduire.
Pour une facture ou un avoir
- Ouvrez Sales, puis Invoices ou Credit Notes, et sélectionnez la transaction.
- Si elle est en brouillon, cliquez sur Mark as Open.
- Vérifiez les deux statuts : E-Invoice Status doit indiquer Excluded from E-Invoicing, et E-Report Status Yet To Be Pushed.
- Cliquez sur E-Report Invoice, puis sur Push dans la fenêtre de confirmation.
Pour un paiement reçu
- Ouvrez Sales, puis Payments Received, et sélectionnez le paiement.
- Cliquez sur Report Payment, puis confirmez.
- La facture liée doit avoir été transmise avant, en facture électronique ou en e-reporting : Zoho l'exige.
La progression s'affiche sur la page de la transaction, avec quatre statuts :
| Statut | Ce qu'il signifie |
|---|---|
| Yet To Be Pushed | La transaction relève de l'e-reporting mais n'a pas été envoyée |
| Push Initiated | Zoho Books l'a envoyée à B2Brouter |
| Submitted | B2Brouter a transmis les données à la DGFiP |
| Failed | La DGFiP a refusé la transmission |
B2Brouter transmet les données à la DGFiP tous les 10 jours, et le résultat final n'apparaît qu'après ce traitement. Une vente peut donc rester plusieurs jours en Push Initiated sans que ce soit une anomalie.
À quelle fréquence les données doivent-elles partir ?
Le rythme dépend de votre régime de TVA, pas de la taille de l'entreprise. Le tableau reprend celui de l'administration, mis à jour en août 2026.
| Régime de TVA | Données de transaction | Données de paiement |
|---|---|---|
| Réel normal mensuel | Par décade, 10 jours après la fin de chacune : le 20 pour les jours 1 à 10, le 30 pour les jours 11 à 20 (sauf en février), le 10 du mois suivant pour la fin du mois | Mensuelle, avant le 10 du mois suivant |
| Réel normal trimestriel, sur option (moins de 4 000 € de TVA par an) | Mensuelle, avant le 10 du mois suivant | Mensuelle, avant le 10 du mois suivant |
| Réel simplifié | Mensuelle, entre le 25 et le 30 du mois suivant | Mensuelle, entre le 25 et le 30 du mois suivant |
| Franchise en base | Par période de deux mois civils, entre le 25 et le 30 du mois qui suit la période | Par période de deux mois civils, entre le 25 et le 30 du mois qui suit la période |
Avec Zoho Books, l'envoi lui-même est confié à B2Brouter, qui transmet tous les 10 jours. Votre part du travail : valider les ventes et enregistrer les paiements à temps, pour qu'ils soient pris dans le bon envoi.
Quels contrôles faire avant chaque échéance ?
Zoho Books choisit le circuit d'après vos fiches clients : une fiche fausse donne une déclaration fausse. Ces huit contrôles prennent quelques minutes avant chaque envoi.
| Point de contrôle | Où regarder dans Zoho Books | Risque si on l'oublie |
|---|---|---|
| Type de client, entreprise ou particulier | Fiche client, champ Customer Type | Une vente à un professionnel traitée comme une vente à un particulier, ou l'inverse |
| Pays et numéro de TVA des clients étrangers | Fiche client, adresse et numéro de TVA | Une vente intracommunautaire mal classée |
| SIREN des clients professionnels français | Fiche client | Le client n'est pas trouvé dans l'annuaire des plateformes |
| Factures et avoirs restés en brouillon | Liste des factures, filtre sur l'état Draft | Une vente jamais transmise |
| Ventes encore en Yet To Be Pushed | Liste des factures, statut E-Report | Une transmission manquante, donc une amende |
| Paiements de prestations de services | Payments Received | Des données de paiement manquantes |
| Transmissions en Failed | Page de la transaction, motif du refus | Une opération absente des données de l'administration |
| Achats auprès de fournisseurs étrangers | Factures fournisseurs | Une obligation que Zoho Books ne couvre pas encore |
Trois cas demandent un regard particulier :
- Un client professionnel français classé en e-reporting. L'administration prévoit qu'une vente à un professionnel absent de l'annuaire soit déclarée comme une vente à un particulier. Si le client devrait y figurer, corrigez sa fiche avant d'envoyer.
- Les ventes à distance déclarées au guichet unique OSS ou IOSS. Elles sont exclues de l'e-reporting. Vérifiez avec votre expert-comptable comment Zoho Books les classe.
- Le rapprochement avec la TVA. Une fois par mois, comparez les montants transmis avec votre déclaration de TVA : un écart signale une vente oubliée ou mal classée.
Que faire en cas de refus, et que risquez-vous ?
Une transmission refusée ne se corrige pas en modifiant la facture d'origine. Zoho indique la marche à suivre :
- Ouvrez la transaction et dépliez le statut Failed pour lire le motif du refus.
- Créez une facture rectificative depuis la facture d'origine.
- Corrigez le point en cause, puis transmettez la rectificative.
Côté sanctions, une transmission manquante coûte une amende de 500 €, dans la limite de 15 000 € par année civile. La première infraction n'est pas sanctionnée si elle est réparée spontanément, ou dans les 30 jours qui suivent la demande de l'administration. Cette tolérance ne joue qu'une fois sur quatre ans.
Les factures électroniques entre entreprises ont leurs propres statuts et leurs propres refus. Ils sont détaillés dans le guide des factures conformes. Si vous hésitez à garder Zoho Books pour la réforme, les options sont comparées dans Faut-il quitter Zoho pour la facturation électronique ?.
Un paramétrage vérifié avant la prochaine échéance
Le plus long n'est pas l'envoi : c'est de remettre d'aplomb les fiches clients, de reprendre les transactions en attente et de prévoir les achats à l'étranger que Zoho Books ne transmet pas encore.
Pack facturation électronique Zoho, par SquadNovia
Nous paramétrons Zoho Books pour la facture électronique et l'e-reporting, corrigeons vos fiches clients, reprenons les transactions en attente et mettons en place un contrôle avant chaque échéance. Mise en place sur devis selon votre volume, puis un suivi mensuel.
Questions fréquentes
L'e-reporting remplace-t-il la facture électronique ?
Non. Il couvre ce que la facture électronique ne couvre pas : ventes aux particuliers, opérations avec l'étranger, certains paiements. Une même vente passe par l'un ou par l'autre, jamais par les deux.
Faut-il déclarer chaque ticket de caisse ?
Non. Les ventes aux particuliers se déclarent en totaux, par taux de TVA et par type d'opération. Dans Zoho Books, vous transmettez chaque facture, et B2Brouter collecte les données avant de les envoyer.
Zoho Books déclare-t-il les achats à l'étranger ?
Pas encore. Zoho indique que son e-reporting ne couvre que les ventes, et annonce les achats pour bientôt. En attendant, voyez avec votre plateforme ou votre expert-comptable comment transmettre les acquisitions intracommunautaires et les services achetés à l'étranger.
Une micro-entreprise est-elle concernée ?
Oui, à partir du 1er septembre 2027. En franchise en base de TVA, la transmission a lieu tous les deux mois.
Quels paiements faut-il déclarer ?
Les encaissements des prestations de services dont la TVA est exigible à l'encaissement, pour des clients particuliers ou étrangers. Les ventes de marchandises ne sont pas concernées par les données de paiement.
Que faire si une transmission est refusée ?
Lisez le motif sous le statut Failed, créez une facture rectificative, corrigez-la et transmettez-la à nouveau. Ne modifiez pas la facture d'origine.
Sources
Pages consultées le 21 octobre 2026.
- Zoho Books France : l'e-reporting
- Zoho Books France : présentation de la facturation électronique et de l'e-reporting
- Communauté Zoho : nouveautés de Zoho Books, octobre 2026
- impots.gouv.fr : fréquences et délais de transmission de l'e-reporting, août 2026
- BOFiP : champ d'application de la transmission des données de transaction, BOI-TVA-DECLA-20-30-50-10
- La Poste : l'e-reporting, quelles données transmettre, juin 2026
- Dougs : les sanctions de la facturation électronique, juillet 2026